

ידיעת איזו מניה ביצעה את הביצועים הגרועים ביותר במדד הייחוס הספרדי יכולה לעתים קרובות להיות בעלת ערך רב לניהול תיק ההשקעות שלך. זה שימושי לא רק להחלטה אסטרטגית אילו מניות לדחות כדי למקסם את החיסכון שלך, אלא גם לצפי שינויי מגמה שעלולים לדחוף את המחירים שלהן לרמות רווחיות יותר. בכל מקרה, מידע זה רלוונטי במיוחד למשקיעים קטנים ובינוניים, מכיוון שהוא מספק תמונה אובייקטיבית יותר של הביצועים הנוכחיים של המניה, אם כי לאו דווקא לטווח הבינוני והארוך.
מנקודת מבט כללית זו, המידע החשוב ביותר הוא זיהוי מדד המניות בעל הביצועים הגרועים ביותר במדד Ibex 35. זה רלוונטי במיוחד בהתחשב בכך שמדד שוק המניות האירופי המרכזי הזה עלה השנה במעט יותר מ-10% . במהלך 52 ימי המסחר האחרונים, ערך המניה שלו נע בטווח רחב מאוד, בין 8.500 ל-11.000 נקודות. כל זה קרה בשנה שלא נראתה מראש נועדה להגיע לרמות חיוביות כאלה. למעשה, כמה אנליסטים פיננסיים ניבאו תיקונים במחירי המניות שלו.
מצד שני, חשוב גם לזכור שמניות ספרד נמצאות במגמה חיובית במשך שנים רבות. ואין ספק שמגמה זו תצטרך בסופו של דבר להישבר, אולי בפתאומיות, כפי שמציעים כמה מומחי שוק פיננסי. זוהי, באופן כללי, התחזית לשוק המניות הספרדי השנה. כשנותרו רק כמה שבועות לפני ההערכה הסופית של ביצועיו בשנת 2017, זה מאוד אינפורמטיבי לזהות את בעלי הביצועים הטובים והגרועים ביותר במדד הייחוס.
Mapfre בתחתית הערכים בשנת 2017
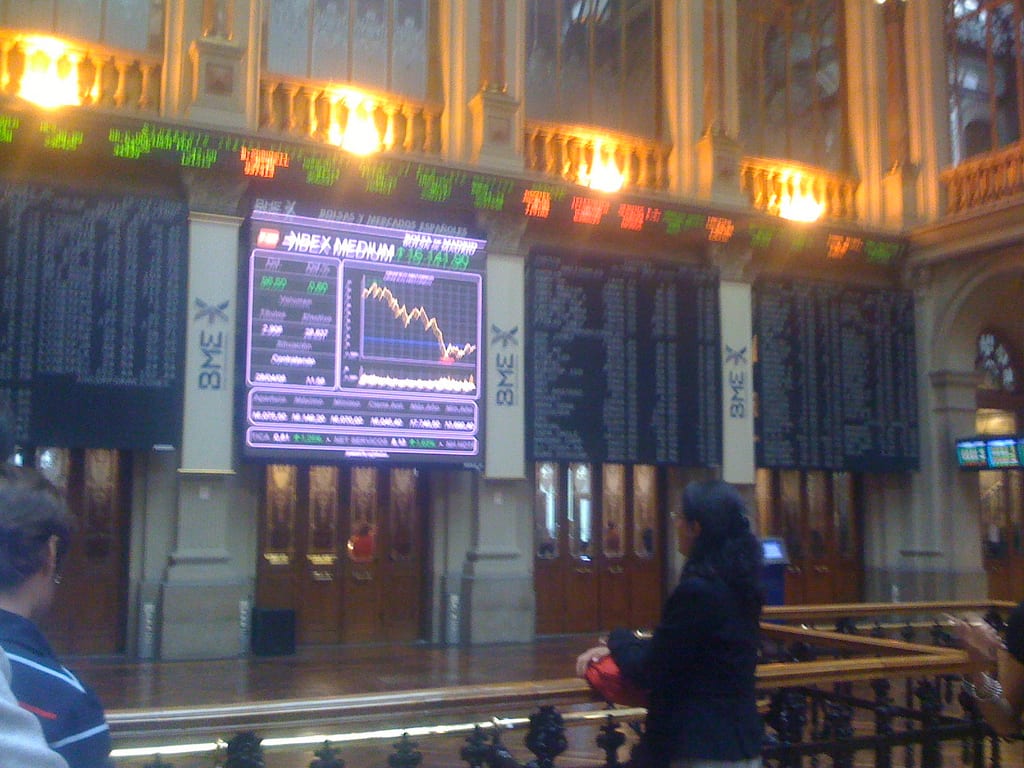
אחת העובדות הרלוונטיות ביותר לגבי שוק המניות הספרדי היא שחברת הביטוח Mapfre הפכה לבעלת הביצועים הגרועים ביותר במדד Ibex 35 בתקופה זו. מחיר המניה שלה עומד כעת על 2,72 אירו , המייצג פיחות של כמעט 6%, בניגוד מוחלט למניות אחרות המציגות מגמת עלייה, חלקן אף עם עליות של יותר מ-10%. במהלך 53 ימי המסחר האחרונים, מחיר המניה שלה נע בטווח רחב מאוד, בין 2,53 אירו ל-3,30 אירו, דבר המצביע על כך שהיא נסחרת כעת בקצה התחתון של טווח המחירים שלה. זו יכולה להיות הזדמנות לקנות מניות במטרה להגיע לקצה העליון של טווח מחירים זה.
מצד שני, Mapfre מציעה כיום תשואת דיבידנד של 5,35% , מה שממקם אותה בין תשלומי הדיבידנד הגבוהים ביותר לבעלי המניות. זה מבטיח הכנסה קבועה ומובטחת מדי שנה, הודות לאסטרטגיה ייחודית היוצרת רכיב הכנסה קבועה בתוך הרכיב המשתנה. זהו תמריץ נוסף לנקוט עמדה כעת. יתר על כן, זוהי מניה נזילה מאוד עם מספר רב של מניות הנסחרות בכל יום מסחר, מה שמקל על השקעות, כמקובל במניות בינוניות ובמיוחד קטנות.
דובי בטווח הקצר
מניית Mapfre נמצאת כעת במגמת ירידה לטווח קצר-בינוני. לאחר שהגיעה לשיא של 3,3 אירו למניה באפריל , בניגוד למניות אחרות בסביבתה הקרובה, עדיין אין סימנים המצביעים על שינוי בביצועיה שעשוי לעודד אתכם לנקוט עמדה בחברה הבורסת הזו. זהו בסופו של דבר אחד החסרונות העיקריים בניתוח נוכחותה בשוק המניות השנה. אין ספק שהיא לא הייתה משביעת רצון כפי שקיוו משקיעים קטנים ובינוניים בתחילת השנה.
בכל מקרה, ניתן לראות כיצד בטווח הקצר היא מוצאת תמיכה זמנית סביב 2,5 אירו, לפני שתגיע לרמות מאתגרות הרבה יותר כמו 2,2 אירו. אבל אל תשכחו שלחץ המכירה גובר בקרב אנליסטים פיננסיים, במיוחד לאחר שפרצו את מחסום ה-3,20 אירו החשוב. במילים אחרות, סנטימנט השוק כרגע נוטה בבירור לכיוון המכירה . לכן, יש מעט תקווה שהיא תעלה שוב בחודשים הקרובים, לפחות לא לקראת סוף השנה, שהיא כבר תקופה קצרה מדי לסכן את הפוזיציות הלונג שלכם.
הפחתת הטבות בקיץ הקרוב
תוצאותיה העסקיות של Mapfre לא היו חיוביות כפי שקיוו השווקים הפיננסיים. רחוק מכך, שכן חברת הביטוח המובילה בספרד רשמה רווח נקי של 444,6 מיליון אירו בין ינואר לספטמבר. זהו ירידה של 22,3% בהשוואה לתקופה המקבילה אשתקד , עקב העלויות שנגרמו מאסונות הטבע האחרונים בצפון אמריקה ובקריביים, כפי שהסבירה החברה עצמה. Mapfre הוסיפה גם כי ללא אירועים אלה, הרווח המיוחס היה גדל ב-8,6%. הבדל זה מסביר את ביצועי החברה בשבועות האחרונים.
פיסת מידע מעניינת נוספת המשתקפת בתוצאות אלו היא שבנוגע לתגמול בעלי המניות, ולמרות הירידה ברווח, אישר דירקטוריון החברה דיבידנד ביניים של 6 סנט יורו למניה מתוצאות 2017. אף על פי כן, השווי הנקי בסוף ספטמבר הגיע ל-10.792 מיליארד אירו, בעוד שההון העצמי עמד על 8.781 מיליארד אירו, וסך הנכסים הסתכם ב-67.733 מיליארד אירו. בכל מקרה, התוצאות לא התקבלו יפה על ידי השווקים הפיננסיים, אשר הגיבו בירידות נרחבות שלא עוררו אופטימיות בקרב משקיעים שרצו לנקוט עמדה במניה זו של מגזר הביטוח.
ניתוח חיובי אודות החברה
כפי שמוצג בבירור במאמר זה, הסנטימנט בקרב סוכנים פיננסיים אינו חיובי במיוחד לגבי מניה זו. עם זאת, תמיד ישנם מתווכים פיננסיים שרואים את התחזית אחרת. זהו המקרה עם אנליסטים של XTB, אשר מצביעים על כך שהגרוע מכל חלף עבור Mapfre ומעריכים את מחיר היעד שלה בכ-3 אירו למניה בטווח הבינוני. הם אף צופים שינויים משמעותיים באינדיקטורים מסוימים שיתמכו בהיפוך מגמה זה, אשר ייצג פוטנציאל עלייה של כמעט 5%.
עם זאת, אם המחיר יעבור את מחסום ה-2,48 אירו למניה , במקביל לרמות התמיכה הקודמות, המצב ישתנה באופן משמעותי. במחיר זה, כדאי לשקול עמדת מכירה. בהקשר זה, הימים הקרובים יהיו מכריעים בקביעת כיוון המגמה מנקודה זו ואילך, ויאפשרו לכם לקבל החלטה מושכלת יותר המבוססת על ניתוח טכני מעמיק. אין זה צירוף מקרים שמניות Mapfre הן בין אלו הנצפות ביותר על ידי משקיעים קטנים ובינוניים, במיוחד אלו עם גישה שמרנית או הגנתית יותר לשוקי המניות.
להשיג את יעדיהם
כמו כן, ראוי לציין את נחישותם להשיג את יעדיהם העסקיים למרות אסונות הטבע שהתרחשו בקיץ. בכל מקרה, החברה עצמה מאמינה שהתוצאות מדגימות את חוזקה וחוסנה. הם טוענים שהיא אף מוכנה להתמודד עם כל מיני אירועי טבע, כמו אלה שהתרחשו בקיץ. הם מתעקשים כי " החוסן הפיננסי והיכולת של Mapfre אינן מוטלות בספק, ואנו ממשיכים באסטרטגיית הצמיחה הרווחית שלנו". גורם זה עשוי להחיות את המחירים, לפחות בטווח הבינוני והארוך.
בכל מקרה, וכהיבט חיובי של ערכה, זוהי אחת מאופציות המניות בעלות פוטנציאל העלייה הגדול ביותר במהלך שנים עשר החודשים הקרובים. בהתחשב בביצועיה הגרועים השנה, שהפכו אותה לבעלת הביצועים הגרועים ביותר במדד Ibex 35, יש לה מקום ניכר להתאושש מהמחירים הנוכחיים. ובוודאי הרבה יותר בהשוואה למניות אחרות במדד, כמו BBVA, Repsol, Iberdrola ו-Red Eléctrica, בין חברות בולטות אחרות.
מנקודת מבט זו, יש לך יותר להרוויח מאשר להפסיד מעתה ואילך. אם כי בתנאי שאתה לוקח על עצמך את הסיכונים שפעילות מסוג זה טומנת בחובה בשוקי המניות. במובן זה, אתה עלול להתפתות לפתוח עמדות באחד הערכים האופייניים ביותר למדד הסלקטיבי הספרדי. אבל בהתחשב במצבך הנוכחי. מבלי להיות אחד מהשבבים הכחולים של מניות ספרדיות, זהו אחד ההימורים העיקריים בחברות קטנות ובינוניות.